Domain integrierung.de kaufen?
Wir ziehen mit dem Projekt
integrierung.de um.
Sind Sie am Kauf der Domain
integrierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain integrierung.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **


Ähnliche Suchbegriffe für Einheitlicher Konzernabschluss
Top-Angebote
Produkte zum Begriff Einheitlicher Konzernabschluss:
-
Einheitlicher Bewertungsmassstab (EBM) S, Fachbücher von Kassenärztliche Bundesvereinigung (KBV)Der einheitliche Bewertungsmassstab (EBM) S ist ein umfassendes Fachbuch, das als zentrale Abrechnungsgrundlage für die Behandlung von Patienten der gesetzlichen Krankenversicherung dient. Diese Ausgabe, die den Stand vom 01. Juli 2024 widerspiegelt, wurde in Zusammenarbeit mit der Kassenärztlichen Bundesvereinigung und dem GKV-Spitzenverband erstellt. Der EBM S bietet eine detaillierte Übersicht über allgemeine und spezifische Leistungen, die für die Abrechnung im ambulanten Bereich relevant sind. Die Struktur des Buches ist in zwei Bände unterteilt: Band 1 behandelt allgemeine Bestimmungen sowie verschiedene Leistungskategorien, während Band 2 sich auf die Zuordnung operativer Prozeduren konzentriert. Die umfangreiche Sammlung von Informationen und Anhängen ist für Fachkräfte im Gesundheitswesen von grosser Bedeutung, um die Abrechnung korrekt und effizient durchzuführen. Mit einem kartonierten Einband und einer Gesamtseitenzahl von 2056 ist dieses Werk sowohl informativ als auch praktisch für den täglichen Gebrauch.53,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rohrnetzberechnungen in der Heiz- und Lüftungstechnik auf einheitlicher Grundlage, Fachbücher von Karl BrabbaeeDieser Buchtitel ist Teil des Digitalisierungsprojekts Springer Book Archives mit Publikationen, die seit den Anfängen des Verlags von 1842 erschienen sind. Der Verlag stellt mit diesem Archiv Quellen für die historische wie auch die disziplingeschichtliche Forschung zur Verfügung, die jeweils im historischen Kontext betrachtet werden müssen. Dieser Titel erschien in der Zeit vor 1945 und wird daher in seiner zeittypischen politisch-ideologischen Ausrichtung vom Verlag nicht beworben.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
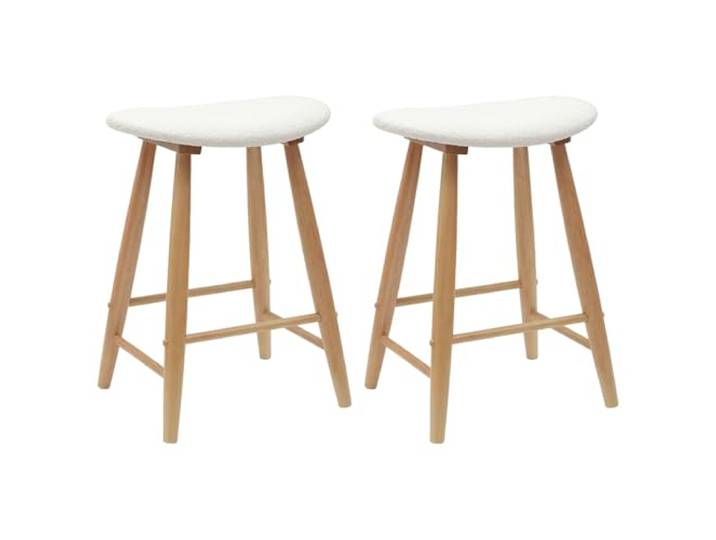
NLQMSU Esszimmerstühle, 2 Stück, massives Gummibaumholz Design der 50er Jahre, konische Beine, Winter-Cocooning-Atmosphäre, feucht abwischbar, einheitlicher StilNLQMSU Esszimmerstühle, 2 Stück, massives Gummibaumholz Design der 50er Jahre, konische Beine, Winter-Cocooning-Atmosphäre, feucht abwischbar, einheitlicher Stil. Hergestellt aus massivem Gummibaumholz, bieten diese Stühle eine bemerkenswerte Festigkeit und ein natürliches Holz-Finish, das mit vielen Dekorationen harmoniert. Das Design mit spitz zulaufenden Beinen und klaren Linien erinnert an den modernen Stil der 50er Jahre und bringt einen Hauch von zeitloser Eleganz in Ihr Zuhause. Für den Winter sorgen sie für eine gemütliche Atmosphäre in Ihrem Esszimmer oder Ihrer Küche, für warme Momente mit Freunden. Dieses Set mit zwei Stühlen lässt sich einfach installieren und sorgt für einen einheitlichen Stil in Ihrem Raum, für immer gut präsentierte Mahlzeiten. Ein einfaches Wischen mit einem feuchten Tuch reicht aus, um sie zu reinigen, und ihre Qualität hält eine lange Lebensdauer im Alltag. Farbe:Natur und Weiß170,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Einheitlicher Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisratgeber HGB-Konzernabschluss, Fachbücher von Ralf PöllerDer "Praxisratgeber HGB-Konzernabschluss" bietet eine umfassende Anleitung zur Erstellung von Konzernabschlüssen für mittelständische Unternehmen in der Rechtsform der Kapital- oder Personengesellschaft. Anhand praxisnaher Fälle werden die wesentlichen Schritte und Herausforderungen erläutert, die bei der Erstellung eines Konzernabschlusses zu beachten sind. Der Ratgeber behandelt zentrale Themen wie die Vereinheitlichung der in den Konzernabschluss einbezogenen Unternehmen, Währungsumrechnung, Kapital- und Schuldenkonsolidierung sowie die Eliminierung von Zwischenerfolgen und Aufwands-/Ertragskonsolidierung. Durch die kompakte Darstellung mittels Anwendungs-Checklisten und Mustergliederungen wird eine klare Orientierung geboten. Die praxisnahen Beispiele und Buchungssätze unterstützen die Leser*innen dabei, die komplexen Anforderungen der Rechnungslegung zu meistern und die gesetzlichen Vorgaben effizient umzusetzen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einheitlicher Bewertungsmassstab (EBM) S, Fachbücher von Kassenärztliche Bundesvereinigung (KBV)Der einheitliche Bewertungsmassstab (EBM) S ist ein umfassendes Fachbuch, das als zentrale Abrechnungsgrundlage für die Behandlung von Patienten der gesetzlichen Krankenversicherung dient. Diese Ausgabe, die den Stand vom 01. Juli 2024 widerspiegelt, wurde in Zusammenarbeit mit der Kassenärztlichen Bundesvereinigung und dem GKV-Spitzenverband erstellt. Der EBM S bietet eine detaillierte Übersicht über allgemeine und spezifische Leistungen, die für die Abrechnung im ambulanten Bereich relevant sind. Die Struktur des Buches ist in zwei Bände unterteilt: Band 1 behandelt allgemeine Bestimmungen sowie verschiedene Leistungskategorien, während Band 2 sich auf die Zuordnung operativer Prozeduren konzentriert. Die umfangreiche Sammlung von Informationen und Anhängen ist für Fachkräfte im Gesundheitswesen von grosser Bedeutung, um die Abrechnung korrekt und effizient durchzuführen. Mit einem kartonierten Einband und einer Gesamtseitenzahl von 2056 ist dieses Werk sowohl informativ als auch praktisch für den täglichen Gebrauch.53,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rohrnetzberechnungen in der Heiz- und Lüftungstechnik auf einheitlicher Grundlage, Fachbücher von Karl BrabbaeeDieser Buchtitel ist Teil des Digitalisierungsprojekts Springer Book Archives mit Publikationen, die seit den Anfängen des Verlags von 1842 erschienen sind. Der Verlag stellt mit diesem Archiv Quellen für die historische wie auch die disziplingeschichtliche Forschung zur Verfügung, die jeweils im historischen Kontext betrachtet werden müssen. Dieser Titel erschien in der Zeit vor 1945 und wird daher in seiner zeittypischen politisch-ideologischen Ausrichtung vom Verlag nicht beworben.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Einheitlicher Konzernabschluss
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NLQMSU Esszimmerstühle, 2 Stück, massives Gummibaumholz Design der 50er Jahre, konische Beine, Winter-Cocooning-Atmosphäre, feucht abwischbar, einheitlicher StilNLQMSU Esszimmerstühle, 2 Stück, massives Gummibaumholz Design der 50er Jahre, konische Beine, Winter-Cocooning-Atmosphäre, feucht abwischbar, einheitlicher Stil. Hergestellt aus massivem Gummibaumholz, bieten diese Stühle eine bemerkenswerte Festigkeit und ein natürliches Holz-Finish, das mit vielen Dekorationen harmoniert. Das Design mit spitz zulaufenden Beinen und klaren Linien erinnert an den modernen Stil der 50er Jahre und bringt einen Hauch von zeitloser Eleganz in Ihr Zuhause. Für den Winter sorgen sie für eine gemütliche Atmosphäre in Ihrem Esszimmer oder Ihrer Küche, für warme Momente mit Freunden. Dieses Set mit zwei Stühlen lässt sich einfach installieren und sorgt für einen einheitlichen Stil in Ihrem Raum, für immer gut präsentierte Mahlzeiten. Ein einfaches Wischen mit einem feuchten Tuch reicht aus, um sie zu reinigen, und ihre Qualität hält eine lange Lebensdauer im Alltag. Farbe:Natur und Weiß170,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufbewahrungsschrank Artisan-Eiche 80 x 42,5 x 225 cm Holzwerkstoff Hoher Schrank, schmale rechteckige Form, viele Regale, einheitlicher Look, wandmontiert, pflegeleichtAufbewahrungsschrank Artisan-Eiche 80 x 42,5 x 225 cm Holzwerkstoff Hoher Schrank, schmale rechteckige Form, viele Regale, einheitlicher Look, wandmontiert, pflegeleicht. Der Aufbewahrungsschrank misst 80 x 42,5 x 225 cm und nutzt den vertikalen Stauraum optimal, sodass er auch in engeren Räumen problemlos Platz findet. Der Schrank besteht aus robustem Holzwerkstoff, der hitzebeständig ist und mit glatter Oberfläche für Stabilität und ein stilvolles Aussehen sorgt. Rahmen, Rückseite, Oberfläche und Türen sind aus demselben Holzwerkstoff gefertigt und ergeben so einen einheitlichen Look im Wohnzimmer. Viele Regale bieten durchdachten Stauraum und helfen, Accessoires und Selbstgemachtes übersichtlich zu organisieren. Das minimalistische, wandmontierte Design bleibt funktional und schick und fügt sich nahtlos in das Wohnzimmer ein, ohne den Stil zu schmälern. Farbe:Artisan-eiche352,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konsolidierung mit SAP, Fachbücher von Dana KnabeÜber dieses Buch Alle aktuellen SAP-Konsolidierungswerkzeuge in einem Buch! Konsequent an den einzelnen Ablaufschritten der Konsolidierung ausgerichtet, lernen Sie SAP SEM-BCS, SAP EC-CS, SAP Business Planning and Consolidation (BPC) und die neue SAP S/4HANA Konsolidierung im Detail kennen. Sie erfahren nicht nur, welches Tool sich für welchen Einsatzzweck eignet, sondern auch, wie Sie dieses jeweils einrichten, um ein optimales Ergebnis zu erzielen. Das anschauliche Praxisbeispiel eines Musterkonzerns mit Teilkonzernlogik und verschiedenen Währungen unterstützt Sie dabei, die Funktionen und das Customizing der einzelnen Werkzeuge zu verstehen. Aus dem Inhalt: Stammdaten und Customizing, Aufrechnungen, Teilkonzern, Softwarevergleich, Workbench, Konsolidierungsmonitor, Versionen, Konsolidierungseinheiten, Summendatenbank, Einzelposten, Massnahmen, Methoden, Belegarten, Positionen, Business Process Flow.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.